
RESICO 2027: ¿qué cambios se proponen y cómo podrían afectar a los contribuyentes?
RESICO 2027 podría traer cambios importantes para personas físicas, micro y pequeñas empresas que actualmente tributan bajo el Régimen Simplificado de Confianza. La propuesta presentada dentro del Paquete Económico 2027 plantea ampliar los límites de ingresos, simplificar el cálculo del IVA y ofrecer nuevas facilidades para algunos contribuyentes.
Pero hay algo muy importante: estos cambios todavía son una propuesta y no deben considerarse modificaciones vigentes. Su aplicación dependerá del proceso legislativo y de la aprobación correspondiente.
¿Qué podría cambiar para las personas físicas?
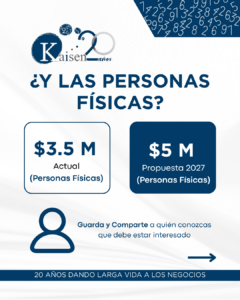
Actualmente, el RESICO para personas físicas contempla un límite de ingresos de hasta 3.5 millones de pesos anuales. La propuesta para 2027 plantea aumentar este límite hasta 5 millones de pesos anuales.
De aprobarse, esto permitiría que más personas con actividades empresariales, profesionales o de arrendamiento puedan permanecer o incorporarse a este régimen, siempre que cumplan con los demás requisitos establecidos en las disposiciones fiscales.
Además, para contribuyentes del sector primario, se propone incrementar el monto de ingresos exentos de ISR de 900 mil a 1 millón de pesos.
¿Y qué pasaría con las empresas?
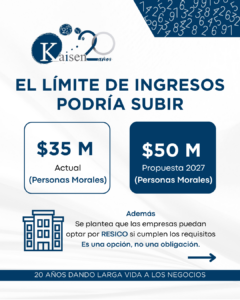
La propuesta también contempla modificar el límite de ingresos para las personas morales que tributan en RESICO.
El límite actual de 35 millones de pesos podría aumentar hasta 50 millones de pesos anuales.
También se plantea facilitar el cálculo de la depreciación de determinados activos utilizados por las empresas para desarrollar sus actividades, con el objetivo de favorecer la inversión y simplificar algunos procesos fiscales.
¿El IVA sería del 7%?
Este es uno de los puntos que más dudas ha generado.
La propuesta contempla una opción simplificada para el pago del IVA mediante una tasa efectiva directa del 7% sobre los ingresos, tanto para personas como para empresas que cumplan con las condiciones aplicables.
Esto no significa que el IVA general en México vaya a bajar al 7%. Se trata de un mecanismo opcional dentro de la propuesta de simplificación para determinados contribuyentes.
Una diferencia importante es que quienes opten por este esquema simplificado no tendrían el mismo mecanismo tradicional de acreditamiento y devolución del IVA. Por eso, elegir esta alternativa no necesariamente sería conveniente para todos.
¿A quién podría convenirle el IVA simplificado?
La respuesta dependerá de la operación de cada negocio.
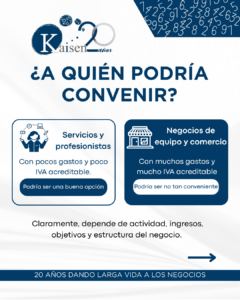
Por ejemplo, una persona que presta servicios profesionales y tiene pocos gastos con IVA acreditable podría encontrar atractivo un esquema simplificado.
En cambio, un negocio que compra constantemente mercancías, maquinaria, equipo o insumos y genera una cantidad importante de IVA acreditable tendría que analizar cuidadosamente si realmente le conviene renunciar al esquema tradicional.
Por eso, no basta con ver que “7% suena menor”. Antes de tomar una decisión habría que comparar cuánto IVA se genera, cuánto IVA se puede acreditar, cuáles son los gastos del negocio y cómo podría evolucionar la operación.
Más facilidades para quienes tributan en RESICO
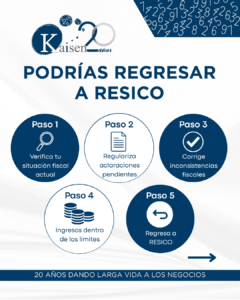
La propuesta también contempla otras medidas de simplificación. Para personas físicas se plantea la posibilidad de realizar pagos de ISR de manera trimestral en determinados casos, además de mecanismos para facilitar el pago de adeudos sin necesariamente abandonar el régimen, sujeto a las condiciones que finalmente establezca la legislación.
En el caso de las empresas, además del posible aumento del límite de ingresos, se proponen modificaciones relacionadas con la depreciación de activos utilizados en sus actividades.
Sector primario: ¿qué pasaría con la exención de ISR en RESICO?
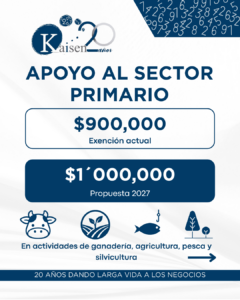
La propuesta de cambios fiscales para 2027 también contempla aumentar el límite de ingresos exentos del Impuesto sobre la Renta (ISR) para contribuyentes del sector primario, de $900,000 a $1,000,000 de pesos anuales.
Esta medida estaría dirigida a personas físicas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras que cumplan con los requisitos establecidos en las disposiciones fiscales aplicables. De aprobarse, podría representar un beneficio para quienes desarrollan estas actividades y reúnen las condiciones para acceder a la exención.
Importante: este ajuste forma parte de una propuesta para 2027, por lo que no debe considerarse una modificación vigente hasta que concluya el proceso legislativo correspondiente.
¿Entonces debo cambiarme a RESICO en 2027?
No necesariamente.
Una modificación fiscal puede representar una oportunidad para un contribuyente y no ser conveniente para otro.
Antes de cambiar de régimen, es recomendable revisar aspectos como:
- Ingresos anuales y crecimiento esperado.
- Tipo de actividad que realiza el contribuyente.
- Gastos y costos de operación.
- IVA generado e IVA acreditable.
- Necesidades de inversión del negocio.
- Obligaciones administrativas y contables.
- Proyección de crecimiento para los siguientes años.
También es importante recordar que una propuesta fiscal puede cambiar durante el proceso legislativo. Por eso, tomar decisiones anticipadas con base únicamente en titulares o publicaciones en redes sociales puede generar errores.
RESICO 2027: una oportunidad que debe analizarse con números
Los cambios propuestos para 2027 podrían ampliar el acceso al RESICO y simplificar algunas obligaciones para personas físicas y empresas. El aumento de los límites de ingresos, la posible opción de IVA simplificado al 7% y las nuevas facilidades fiscales podrían representar beneficios para determinados contribuyentes.
Sin embargo, no existe un régimen que sea automáticamente mejor para todos. La conveniencia depende de la actividad, ingresos, gastos, inversiones, estructura y expectativas de crecimiento de cada negocio.
Por eso, antes de tomar una decisión fiscal, lo recomendable es hacer números y analizar el escenario completo.
En Kaisen Konsultores te ayudamos a entender los cambios fiscales y a evaluar qué alternativas pueden ser adecuadas para tu negocio.
Kaisen Konsultores
20 años dando larga vida a los negocios.
Aviso: El contenido de este artículo tiene fines exclusivamente informativos y de orientación general. La información presentada se basa en las disposiciones y fuentes disponibles a la fecha de publicación y puede estar sujeta a cambios, actualizaciones o modificaciones por parte de las autoridades correspondientes.
Este contenido no constituye asesoría fiscal, contable o legal personalizada ni sustituye el análisis particular de cada situación. Kaisen Konsultores no asume responsabilidad por decisiones tomadas exclusivamente con base en la información publicada en este artículo. Para conocer las obligaciones, alternativas y opciones aplicables a un caso específico, se recomienda consultar con un profesional especializado.